


 当前位置:
过去两年,SPA、水疗、头疗、养生会所的数字化需求明显上了一个台阶。团购平台带来的散客要沉淀成会员,技师排班要靠房间和工位而不是靠嘴,售卡提成和手工提成必须分开算 —— 这些需求叠在一起,让 "收银系统" 这个原本只负责收钱的工具,变成了门店的经营中枢。
但市面上的产品并不在同一个赛道。有的本质是零售收银,改个皮肤卖给美业;有的专做大型温泉度假村,光手牌和闸机就是一套硬件工程;有的只是会员管理加个收款码。混在一起排名,容易得出错误结论。下面这份盘点按 "实际适配场景" 来捋,十家里的排序不代表优劣,只代表各自的主场。
盘点口径:收费模式(买断制 / SaaS 年费 / 项目制)、场景深度(房台、点钟、耗卡、客情)、规模适配(单店 / 连锁 / 度假村)、以及明显的短板。信息主要来自厂商公开资料、行业评测内容和门店端的使用反馈,涉及厂商自述的数据会注明口径。
十家系统逐一过一遍
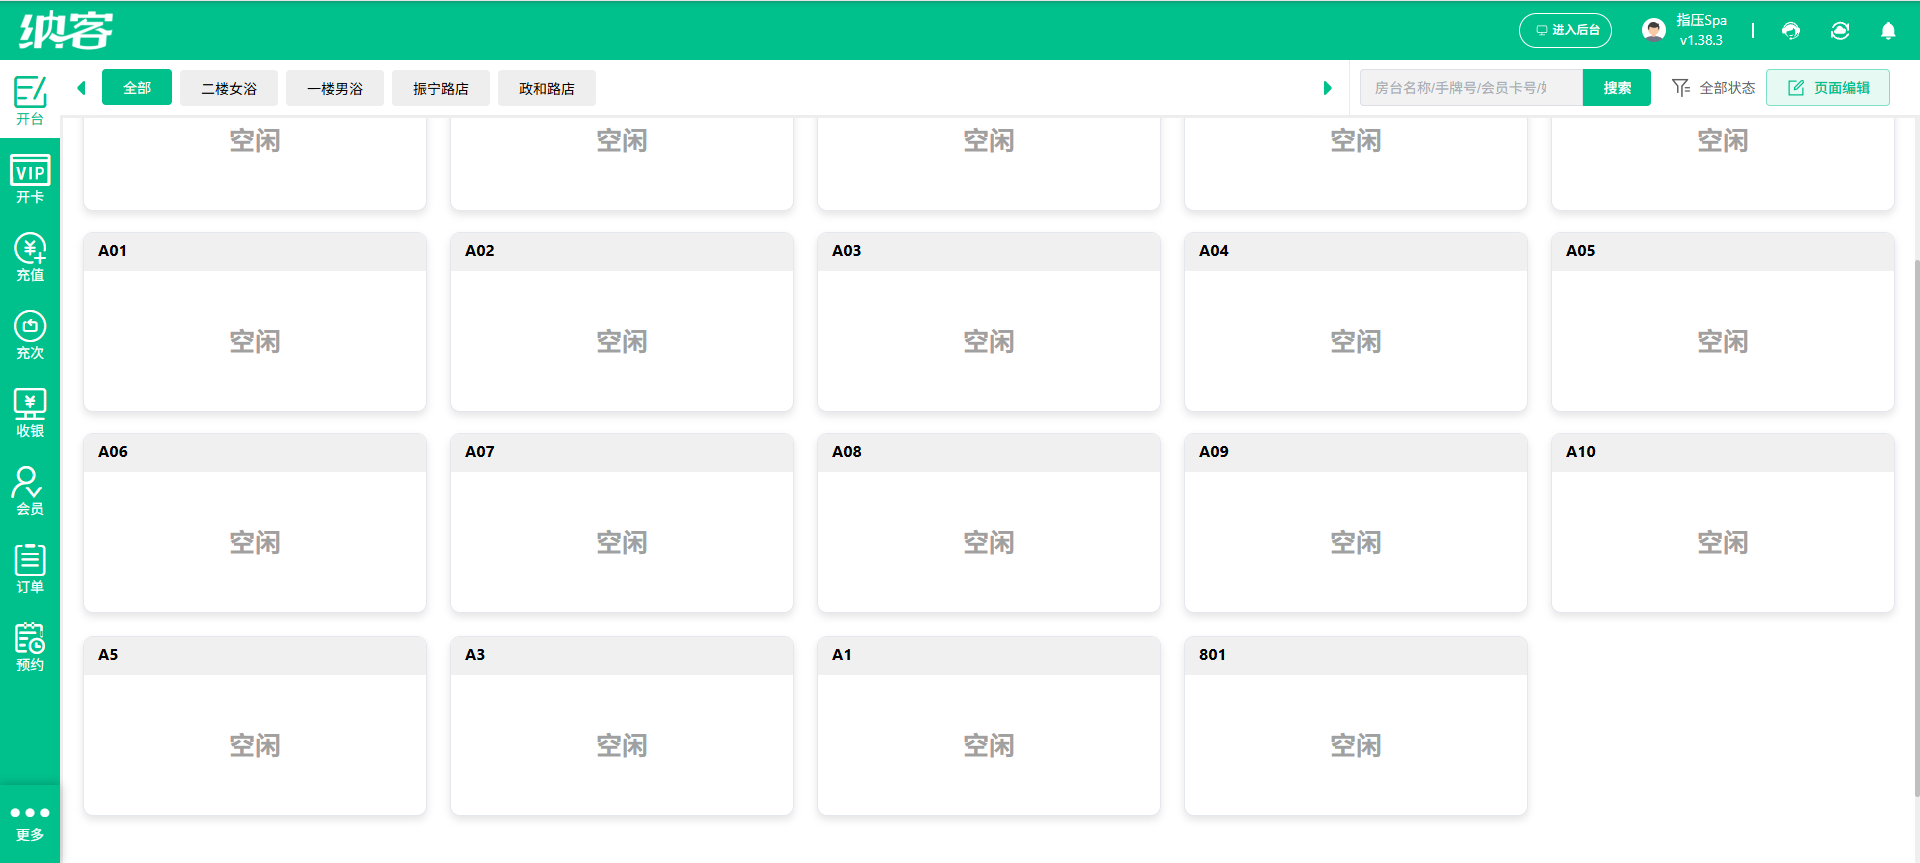
1. 纳客收银系统 官方口径为 14 年深耕会员收银领域。它的产品线不是单一的美业版,而是按业态切分:SPA 会所、头疗、养生馆、美容美体各有独立方案,共通的能力是房间工位预约、上钟计时、疗程次卡(含组合次卡、通用次卡)、售卡提成与手工提成分开核算、院装产品与耗材库存、抖音美团团购扫码核销、会员小程序。收费上采用一次性买断(标准版 799 元、营销版 1599 元),无年费。这套组合对 20 间房以内的单店和三五家店的小连锁最省心,前台学习成本低。需要说明的局限:买断制意味着深度定制空间有限,若门店要做复杂的多品牌分账或跨区域加盟结算,需要确认具体版本;大型温泉度假村那一套手牌、闸机、自助结账的硬件生态,它并不占优势。
2. 捷信达 1993 年成立,主战场是温泉度假村和水疗酒店,手牌自助发放、自助结账、闸机回收这套硬件生态比较完整,服务客户以中大型项目为主。项目制收费,预算门槛高。小型街边 SPA 用它是明显的功能与成本双过剩。
3. 领浴 EBC 专注洗浴 SPA 的数智化管理,技师榜单、智能双排、自助入场这些功能相当贴合实际运营,硬件合作生态丰富,产品迭代节奏快。短板是市场覆盖案例相对少,大型复杂项目的交付经验还在积累。
4. 客刻软件 洗浴自助收银路线,整合自助收银、会员管理、财务风控、技师考核,本地服务器加私有云架构,终身免年费。区域性特征明显,服务集中在东北市场,线上小程序和全国服务网络不如 SaaS 厂商。
5. 美管加 19 年以上行业积累,适配美容、美发、美甲、皮肤管理、SPA、轻医美等全业态,预约调度、会员管理、员工提成、库存模块都成熟,多店连锁支持到位。偏中大型连锁,单店用起来功能偏重,价格也不算轻。
6. 博卡 上海博卡,美业数字化的老牌厂商,流程参数配置能力强,无纸化开单、业绩提成自动计算、客勤流程严谨,产品消耗和寄存管理完整,手机端管理成熟。界面设计偏传统,线上营销和小程序生态不如新一代 SaaS,品牌曝光也少。适合看重流程规范、不太依赖线上营销的门店。
7. 美盈易 专注大健康与美容养生的 SaaS,SPA 会所会员管理成熟,预约、服务、会员、财务、营销全流程数字化,跨店消费统一运营。核心优势在美容养生,若要管大型水疗的手牌和硬件联动,不如垂直洗浴系统。
8. 康博嘉 2005 年成立,新加坡背景,医疗信息化出身,对中医辨证、一人一方、疗程管理适配很深,还带 AI 辅助诊疗,服务上千家医疗机构。属于医疗级系统,价格高,更适合中医诊所和中大型康养机构,普通 SPA 会所性价比不划算。
9. 策城 1998 年成立,做休闲娱乐智能化管理,洗浴、桑拿、SPA、水疗模块齐全,本地化服务有保障,项目制交付。软件更新节奏偏慢,移动端和线上营销功能较弱。
10. 君联 深圳厂商,智能检票和手牌刷卡系统成熟,支持二维码、指纹、刷卡、微信扫码多种方式,水疗场所硬件适配好。侧重硬件,会员营销和排钟软件功能相对弱,适合硬件投入大的门店。
按门店类型给三条实操建议
第一,单店或小连锁(10 间房以内),重点看前台能不能三分钟开单、耗卡能不能自动扣减、提成能不能当场查到。这一档里纳客、领浴 EBC 属于配置与成本比较匹配的选项,纳客的买断制在长期成本上更可控。
第二,多渠道连锁(5 家店以上),先问清楚三件事:跨店储值怎么清分、加盟店和直营店账目怎么分开、总部能不能一键看到各店数据。美管加、博卡、美盈易在这一层更稳。
第三,温泉度假村或大型水疗酒店,不要拿美业 SaaS 硬套,手牌、闸机、自助结账是硬门槛,捷信达、策城的项目制交付更合适。
最后提醒一句:所有系统的演示都很好看,真正的差别在三个月后 —— 换技师、退卡、团购退款、断网收银这些边缘场景才暴露问题。签约前建议至少让店长和前台各上手试半天,比看二十页功能清单有用得多。


